ให้ยืมเงินไม่มีสัญญา มีแต่แชท LINE กับสลิปโอน ฟ้องได้ไหม
ยืมเกิน 2,000 บาทต้องมีหลักฐานเป็นหนังสือ แชท LINE ใช้ได้เมื่อไร สลิปโอนพอไหม และควรทำอะไรต่อ
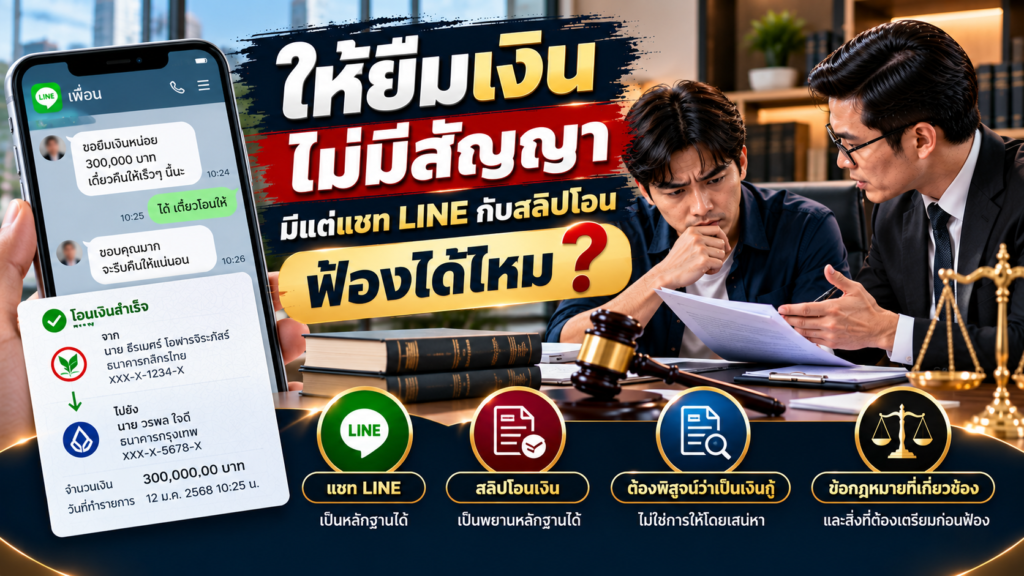
คำตอบสั้น: ถ้าให้ยืมเกิน 2,000 บาท ต้องมีหลักฐานการกู้ยืมเป็นหนังสือลงลายมือชื่อผู้ยืมจึงจะฟ้องได้ แต่ไม่จำเป็นต้องเป็นสัญญากู้ ข้อความแชทที่ผู้ยืมพิมพ์ยอมรับว่ายืมเงินจริง อาจใช้เป็นหลักฐานได้ ส่วนสลิปโอนเงินอย่างเดียว หรือการตอบแค่สติกเกอร์ “ขอบคุณ” ยังไม่พอ
ส่งแชทและสลิปให้ทนายดูทาง LINE
กฎหมายเขียนไว้อย่างไร
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 653 วรรคหนึ่ง บัญญัติว่า “การกู้ยืมเงินกว่าสองพันบาทขึ้นไปนั้น ถ้ามิได้มีหลักฐานแห่งการกู้ยืมเป็นหนังสืออย่างใดอย่างหนึ่งลงลายมือชื่อผู้ยืมเป็นสำคัญ ท่านว่าจะฟ้องร้องให้บังคับคดีหาได้ไม่”
กฎหมายจึงไม่ได้บังคับว่าต้องทำ “สัญญา” แต่ต้องมี “หลักฐานเป็นหนังสือ” ที่ผู้ยืมลงลายมือชื่อ เช่น บันทึกรับเงิน จดหมาย หรือข้อความที่ผู้ยืมเขียนยอมรับหนี้ หลักฐานนี้ทำภายหลังวันที่ให้ยืมก็ได้ แต่ต้องมีก่อนวันยื่นฟ้อง
แชท LINE ใช้เป็นหลักฐานได้เมื่อไร
พระราชบัญญัติว่าด้วยธุรกรรมทางอิเล็กทรอนิกส์ ให้ข้อความอิเล็กทรอนิกส์ใช้แทนหนังสือได้ และให้วิธีที่ระบุตัวผู้ส่งได้ใช้แทนการลงลายมือชื่อได้ ข้อความแชทจึงอาจเป็นหลักฐานการกู้ยืมได้ ถ้ามีลักษณะดังนี้
- ผู้ยืมพิมพ์เอง จากบัญชี LINE ของผู้ยืม ที่ระบุตัวได้ว่าเป็นคนนั้นจริง
- แสดงว่าเป็นการยืม เช่น “ขอยืม” “จะคืนให้” “ยังค้างอยู่” ไม่ใช่เงินให้เปล่าหรือค่าสินค้า
- เชื่อมกับจำนวนเงินได้ เช่น ระบุยอดเงิน หรือคุยกันตรงกับสลิปโอนในวันเดียวกัน
ตัวอย่างที่ไม่พอ: ศาลฎีกาเคยวินิจฉัยคดีที่โอนเงิน 100,000 บาท แล้วผู้รับตอบเพียงสติกเกอร์ “ขอบคุณครับ” ว่าการส่งสติกเกอร์ถือเป็นการลงลายมือชื่อได้ แต่ข้อความไม่ได้แสดงว่าเป็นการกู้ยืม จึงฟ้องให้ชำระหนี้เงินกู้ไม่ได้ (ฎีกาที่ 3622/2568)
มีแต่สลิปโอนเงิน พอไหม
สลิปพิสูจน์ได้ว่ามีการโอนเงิน แต่ไม่ได้บอกว่าเงินนั้นเป็นเงินยืม และไม่มีลายมือชื่อของผู้ยืม ศาลฎีกาเคยวินิจฉัยว่าหลักฐานการโอนเงินอย่างเดียวไม่ใช่หลักฐานการกู้ยืม และจะนำพยานบุคคลมาสืบแทนหลักฐานเป็นหนังสือไม่ได้ (ฎีกาที่ 4306/2565) จึงต้องมีข้อความแชทหรือหลักฐานอื่นที่ผู้ยืมยอมรับ
ถ้ายืมไม่เกิน 2,000 บาท
การกู้ยืมไม่เกิน 2,000 บาท ไม่ต้องมีหลักฐานเป็นหนังสือ พิสูจน์ด้วยพยานบุคคลหรือพยานอื่นได้
ดอกเบี้ยเรียกได้เท่าไร
- ไม่ได้ตกลงดอกเบี้ยกันไว้: เรียกดอกเบี้ยตามสัญญาไม่ได้ แต่เมื่อผู้ยืมผิดนัด เรียกดอกเบี้ยผิดนัดได้ร้อยละ 5 ต่อปี (อัตราตามกฎหมายปัจจุบัน ซึ่งทบทวนได้ทุก 3 ปี)
- ไม่ได้กำหนดวันคืนเงิน: ผู้ยืมจะผิดนัดเมื่อถูกทวงถามแล้ว หนังสือทวงถามจึงเป็นจุดเริ่มนับดอกเบี้ยผิดนัด
- ตกลงดอกเบี้ยเกินร้อยละ 15 ต่อปี: ศาลมักถือว่าข้อตกลงเรื่องดอกเบี้ยเป็นโมฆะทั้งหมด ผู้ให้ยืมได้คืนเฉพาะเงินต้น (ฎีกาที่ 1492/2563) และการคิดดอกเบี้ยเกินอัตรายังเป็นความผิดอาญาด้วย
ควรทำอะไรตอนนี้
- เก็บหลักฐานไว้ให้ครบ อย่าลบแชท แคปหน้าจอให้เห็นชื่อบัญชีและวันเวลา และส่งออกประวัติแชทเก็บไว้
- ทวงถามเป็นลายลักษณ์อักษร ด้วยถ้อยคำสุภาพ ไม่ข่มขู่หรือประจาน ถ้าผู้ยืมตอบยอมรับยอดหนี้ ข้อความนั้นจะเป็นหลักฐานเพิ่ม และทำให้อายุความเริ่มนับใหม่ ทำหนังสือทวงถามแบบออนไลน์ได้
- ตรวจอายุความ เงินต้นตามสัญญากู้ยืมมีอายุความ 10 ปี ดอกเบี้ยค้างชำระมีอายุความ 5 ปี ถ้าไม่ได้กำหนดวันคืน มักเริ่มนับตั้งแต่วันที่ให้ยืม ควรตรวจเป็นรายกรณี
- ให้ทนายความตรวจหลักฐานก่อนฟ้อง ว่าพอหรือไม่ และควรฟ้องที่ศาลไหน
ให้ทนายช่วยดูหลักฐานหนี้ของคุณ →
ครั้งต่อไปที่ให้ยืมเงิน ควรทำสัญญากู้ยืมเงินไว้ตั้งแต่แรก
บทความนี้เป็นความรู้กฎหมายทั่วไป ไม่ใช่คำปรึกษาสำหรับคดีใดคดีหนึ่ง ผลของแต่ละเรื่องขึ้นอยู่กับข้อเท็จจริงและเอกสาร ควรปรึกษาทนายความก่อนตัดสินใจ